Paragraaf 2. Weerstandsvermogen
Het weerstandsvermogen is een maatstaf om te beoordelen of de provincie in staat is om nadelige gevolgen van risico’s op te vangen. Dit zonder dat daarbij de continuïteit van de uitvoering van taken in gevaar komt of de provincie het beleid moet wijzigen.
In de nota Nota Weerstandsvermogen is het beleid rond weerstandsvermogen geformuleerd. De nota geeft de methodiek en berekeningswijze van de afzonderlijke delen van het weerstandsvermogen aan, evenals de norm voor het gewenste niveau van het weerstandsvermogen.
In deze paragraaf komen de benodigde en de beschikbare weerstandscapaciteit aan de orde. Hieruit volgt het weerstandsvermogen van onze provincie. Daarna worden de risico’s behandeld. Tot slot is de verplichte set van vijf financiële kengetallen opgenomen.
Het weerstandsvermogen is afhankelijk van de benodigde en de beschikbare weerstandscapaciteit. In onderstaand schema is dit schematisch weergegeven.
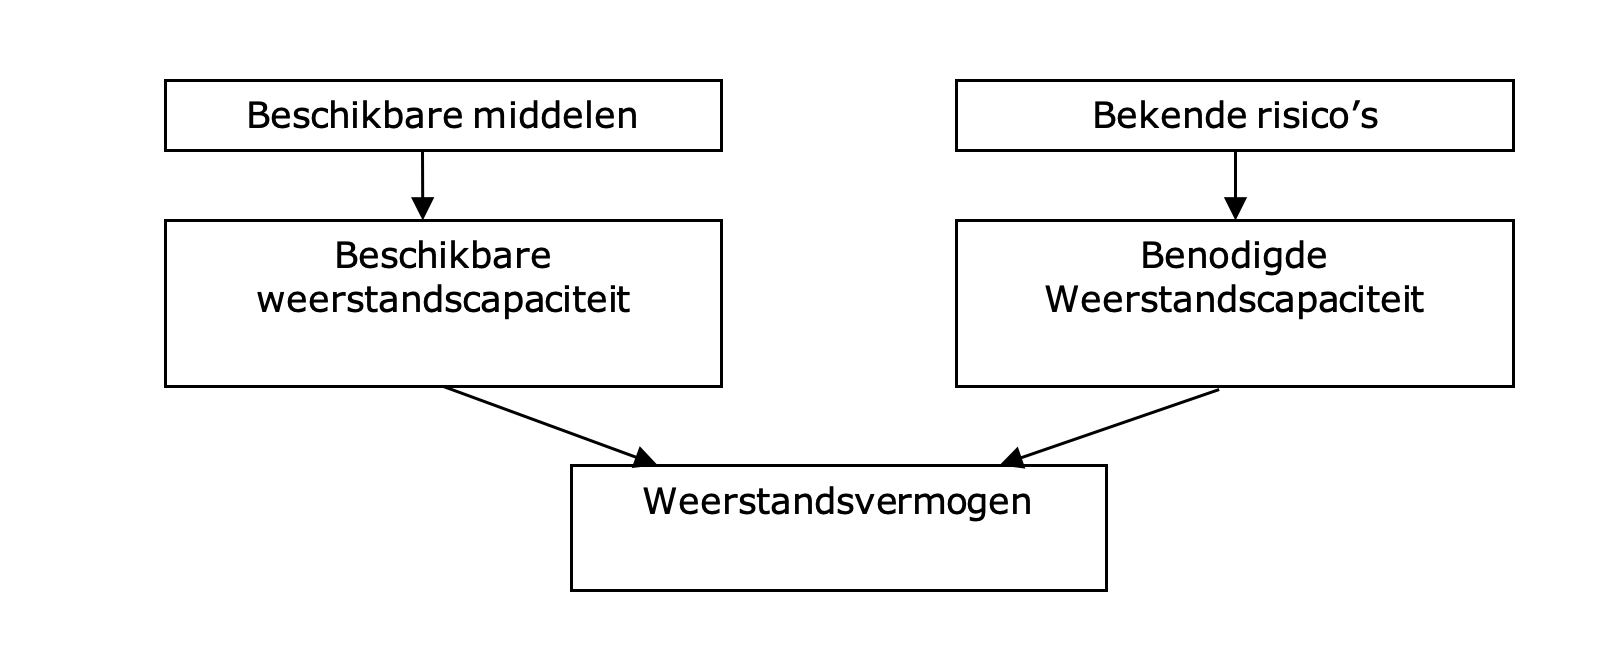
In het vervolg van deze paragraaf is de nadere toelichting en onderbouwing van de bedragen opgenomen.
1 – Beschikbare weerstandscapaciteit
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen - 1 – Beschikbare weerstandscapaciteitDe beschikbare weerstandscapaciteit is de optelsom van alle elementen uit de provinciale financiële huishouding die we daadwerkelijk kunnen inzetten om onvoorziene, niet begrote kosten te dekken. Deze elementen behoren alleen tot de weerstandscapaciteit als hierdoor de continuïteit van het bestaande beleid niet wordt aangetast. Bovendien mag er niet al een bestemming aan gegeven zijn.
De beschikbare weerstandscapaciteit bestaat uit:
- reserves waar geen claim op rust. Dit zijn de reserves ná verwerking van vastgestelde beleidsverplichtingen, uitgesplitst in algemene en bestemmingsreserves;
- stille reserves. Vanwege de aard van deze reserves worden ze bij voorbaat niet gekwantificeerd, maar als p.m.-post opgenomen;
- onbenutte belastingcapaciteit. Deze kent een structureel karakter in de berekening van de beschikbare weerstandscapaciteit.
Hieronder is de beschikbare weerstandscapaciteit ten opzichte van weerstandscapaciteit zoals berekend in de jaarstukken 2024 weergegeven.
Beschikbare weerstandscapaciteit
Type beschikbare weerstandscapaciteit |
31/12/2025 |
01/01/2027 |
|---|---|---|
Bedragen x € 1.000,- |
(jaarrekening 2025) |
(begroting 2027) |
Reserves: |
||
Algemene reserve |
10.000 |
10.000 |
Algemene reserve, vrij aanwendbaar (VAR) |
270.400 |
185.500 |
Bestemmingsreserves |
201.300 |
197.800 |
Stille reserves |
- |
- |
Onbenutte belastingcapaciteit |
45.900 |
49.100 |
Totaal beschikbare weerstandscapaciteit |
527.600 |
442.400 |
Waarvan: |
||
Structureel |
45.900 |
49.100 |
Incidenteel |
481.700 |
393.300 |
Reserves
De reserves van de provincie Fryslân worden op kasbasis eind 2026 geraamd op € 906 mln. Er rusten op deze reserves echter vastgestelde beleidsverplichtingen: verplichtingen die zijn vastgesteld door Provinciale Staten via begrotingen en begrotingswijzigingen. Voor de bepaling of de reserves in aanmerking komen voor de beschikbare weerstandscapaciteit moeten deze verplichtingen in mindering worden gebracht op de stand van de reserve. Hieronder wordt de stand van de reserves eind 2026 aangegeven zowel op kasbasis als op transactiebasis.
Reserves: |
Saldo op kasbasis |
Saldo op transactiebasis |
|---|---|---|
Bedragen x € 1.000,- |
Eind 2026 |
|
Algemene reserve |
||
Basisreserve |
10.000 |
10.000 |
Vrij aanwendbare reserve* |
305.268 |
185.500 |
Subtotaal algemene reserve |
315.268 |
195.500 |
Bestemmingsreserves |
||
Fractieondersteuning |
345 |
0 |
De Nieuwe Afsluitdijk |
15.690 |
0 |
R. Investering eigendom derden |
31.724 |
0 |
Groot onderhoud Wegen |
14.023 |
0 |
Groot onderhoud Water |
26.569 |
0 |
Oeverbeheer |
520 |
0 |
Natuurpact 2014 |
9.963 |
0 |
Aankoop natuurterreinen (fase 1) |
1.060 |
0 |
Breed cofinancieringsbudget |
14.257 |
0 |
Windpark Fryslân |
5.002 |
0 |
Groot onderhoud Gebouwen |
461 |
0 |
Indirecte uitvoeringskosten NPLG |
3.291 |
0 |
Generatiepact |
134 |
0 |
Spaarverlof |
2.048 |
0 |
Afwaardering aandelenkapitaal windpark Fryslân |
5.000 |
0 |
Tijdelijk budget Categorie A |
35.224 |
0 |
Tijdelijk budget Categorie B |
32.495 |
0 |
Risicoreserves: |
||
Risicoreserve lening herstelplan Thialf |
927 |
900 |
Risicoreserve strategische grondvoorraad |
664 |
0 |
Risicoreserve revolverende middelen |
96.908 |
96.900 |
Weerstandsbuffer |
100.000 |
100.000 |
Beklemde reserves: |
||
Dekkingsreserve kapitaallasten |
172.301 |
0 |
Verstrekte subsidies |
22.350 |
0 |
Subtotaal bestemmingsreserves |
590.954 |
197.800 |
Totaal |
906.222 |
393.300 |
Toelichting
Algemene reserve
De algemene reserve is opgebouwd vanuit een basisreserve van € 10 mln. en de vrij aanwendbare reserve.
*) De stand van de vrij aanwendbare reserve is conform het financieel kader opgenomen, stand einde bestuursperiode (2027). Hierbij is rekening gehouden met een minimale stand van de VAR van € 10 mln. en het beslag wat de kadernotavoorstellen 2027 en de berap 2026 legt op de jaren 2028 en verder. Zie hoofdstuk 3 Financiële begroting.
Bestemmingsreserves
- De reserve fractieondersteuning is gevormd om nog beschikbare middelen aan het einde van het jaar in de toekomst in te kunnen zetten voor de fracties.
- De reserve De Nieuwe Afsluitdijk is bestemd voor projecten Afsluitdijk.
- De reserve investeringen in eigendom van derden is bedoeld voor onze bijdrage in projecten die niet in eigendom zijn van de provincie.
- Met de reserves groot onderhoud wegen, water en gebouwen worden de eventuele meer- of minderkosten van het groot onderhoud aan wegen, water en gebouwen verrekend. Dit zijn drie reserves die onderling niet uitwisselbaar zijn.
- De reserve oeverbeheer is ingesteld voor het meebetalen aan het oeveronderhoud van publieke en private partijen.
- De reserve spaarverlof betreft een reservering ter dekking van het gekochte maar nog niet opgenomen verlof door personeel.
- De reserve natuurpact zal de komende jaren worden ingezet voor de uitvoering van dit natuurpact.
- De reserve aankoop natuurterreinen (fase 1) zal worden ingezet voor de aankoop van natuurterreinen.
- De reserve indirecte uitvoeringskosten NPLG wordt ingezet voor de indirecte personeelskosten voor de uitvoering van de maatregelpakketten als vervanger voor het NPLG. Deze middelen zijn eerder ontvangen van het Rijk.
- De reserve generatiepact is bedoeld voor de dekking van de toekomstige lasten van personeel dat deelneemt aan het generatiepact.
- De reserve breed co-financieringsbudget creëert voor de cofinancieringsbudgetten Europese programma's en Waddenfonds meer flexibiliteit in de begroting.
- Reserves Windpark Fryslân: het saldo op kasbasis is de reserve die is gevormd uit de opbrengst van het deelnemen in en financieren van Windpark Fryslân Holding BV (WPF) via Fryslân Hurde Wyn BV. De reserve Windpark Fryslân bestaat uit meerdere onderdelen.
Eén onderdeel wordt gevormd om richting einde van de exploitatiefase ons aandelenkapitaal (€ 20 mln.) af te kunnen waarderen. Op basis van de voorzichtige businesscase scenario wordt ingeschat dat er vanaf 2022 gemiddeld jaarlijks € 6 mln. aan rente en dividend binnenkomt. Daarvan gaan we jaarlijks € 1 mln. (20 jaar) toevoegen aan deze reserve.
Conform besluitvorming van PS wordt € 1,67 mln. bestemd voor duurzaamheid en € 1,67 mln. bestemd voor ambitieagenda IJsselmeer. Omdat hier een expliciete bestemming aan gekoppeld is, zijn deze onderdelen op transactiebasis nul.
De overige € 1,67 mln. aan rendement komt ten gunste van de algemene middelen. Dit is volgens PS besluit op 26 februari 2020. In het bestuursakkoord 2023-2027 is opgenomen dat voortaan het jaarlijks dividend/rendement hoger dan € 6 mln. ook toegevoegd wordt aan de algemene middelen.
Het hogere rendement van de afgelopen jaren en de eerder ontvangen rente tijdens de bouw zijn als volgt ingezet: tweetal amendementen PS 26 januari 2023. Het betreft het beschikbaar stellen van middelen voor 'isoleren van koopwoningen minima' (€ 5 mln.) en 'verduurzaming gemeenschapsvoorzieningen' (€ 5 mln.). Het resterende saldo is bij het bestuursakkoord 2023-2027 toegevoegd aan de algemene middelen. - De reserves van de tijdelijke budgetten categorie A en B zijn volledig belegd.
Risicoreserves: - Op 30 juni 2021 hebben Provinciale Staten besloten tot vorming van de reserve lening herstelplan Thialf. Deze reserve is bedoeld ter dekking van de eventueel te vormen risicovoorziening voor de verstrekte lening herstelplan Thialf.
- Vanuit de risicoreserve strategische grondvoorraad zal bij een negatieve marktprijsontwikkeling van de aankopen strategische gronden een risicovoorziening strategische grondvoorraad worden gevormd.
- De risicobuffer is bedoeld voor het opvangen van het risico van de uitgezette en nog uit te zetten revolverende middelen. Het saldo op transactiebasis is gebaseerd op het saldo per augustus 2026 (conform paragraaf 4 financiering en beleggingen).
- De weerstandsbuffer is bedoeld voor het opvangen van het risico zoals berekend in de stresstest.
Beklemde reserves: - De dekkingsreserve kapitaallasten wordt de komende jaren ingezet om de afschrijvingslasten van infrastructurele projecten, die éénmalig gefinancierd zijn, af te dekken.
- De reserve verstrekte subsidies is in 2020 gevormd naar aanleiding van de stelselwijziging lastneming subsidie en is volledig belegd.
Stille reserves
Stille reserves zijn de meeropbrengsten van direct verkoopbare activa, waarvan de verkoopwaarde hoger is dan de boekwaarde. Bij de provincie Fryslân gaat het om stille reserves op de dienstwoningen, gronden en deelnemingen. Naast enkele kleine deelnemingen zijn het aandeelhouderschap van Alliander, Windpark Fryslân, en Vitens onze grootste deelnemingen.
Stille reserves maken slechts deel uit van de beschikbare weerstandscapaciteit als het betreffende activum op korte termijn (binnen één jaar) verkoopbaar is én verkoop de taakuitoefening van de provincie niet aantast.
De stille reserves worden bij voorbaat niet gekwantificeerd. Mocht de beschikbare weerstandscapaciteit niet toereikend zijn om de risico’s op te vangen, dan worden de stille reserves wél betrokken om de afweging te maken of de beschikbare weerstandscapaciteit moet worden aangevuld.
Onbenutte belastingcapaciteit
Jaarlijks stelt het rijk het maximaal toegestane niveau van de opcenten op de motorrijtuigenbelasting vast. Dit wettelijke maximum gaat in op 1 januari van het volgende belastingjaar. Het verschil tussen het maximaal mogelijke tarief en het feitelijk door de provincie gehanteerde tarief voor de opcenten, bepaalt de vrije of onbenutte belastingcapaciteit. Zie paragraaf 1 Provinciale heffingen.
De onbenutte belastingcapaciteit is structureel omdat deze potentiële opbrengst zich in beginsel elk jaar voordoet. Dit in tegenstelling tot een reserve die na aanwending is verdwenen.
2 – Benodigde weerstandscapaciteit
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen - 2 – Benodigde weerstandscapaciteitDe benodigde weerstandscapaciteit is de optelsom van alle risico’s waarvoor geen maatregelen zijn getroffen. Het gaat hierbij om risico’s die van materiële betekenis kunnen zijn voor de financiële positie. Een risico heeft voor de provincie een materiële betekenis als deze meer bedraagt dan € 50.000,-. Dit lijkt een laag bedrag, maar moet gezien worden als een grens om een risico te identificeren.
Nettorisico
De risico’s die relevant zijn voor het bepalen van de benodigde weerstandscapaciteit kunnen niet op een andere manier worden ondervangen. De reguliere risico’s die zich regelmatig voordoen en die meestal vrij goed meetbaar zijn, behoren hier niet toe. Voor deze risico’s kan de provincie verzekeringen afsluiten of voorzieningen vormen. Ook kunnen risico’s worden beperkt met beheersmaatregelen, zoals budgetafspraken en versobering of temporisering van investeringsprojecten bij stijgende prijzen. Voor de bepaling van de benodigde weerstandscapaciteit is dan ook het nettorisico van toepassing. Dit zijn de risico’s na aftrek van voorzieningen, beheersmaatregelen, enz.
Deze risico’s worden zo goed mogelijk benaderd op basis van schattingen. Zie hiervoor onderdeel 5 van deze paragraaf. Omdat risico’s per definitie niet zijn te kwantificeren, gaat het om grove schattingen.
Bij het ‘kwantificeren’ wordt onderscheid gemaakt tussen risico’s met eenmalige gevolgen en risico’s met structurele gevolgen. Voor de bepaling van de verwachte impact van een risico met een structureel gevolg, wordt een tijdsperspectief aangehouden van twee jaar. Dit risico wordt vermenigvuldigd met de factor twee. Binnen een reactietijd van twee jaar moet het risico geminimaliseerd kunnen worden door het bijsturen of aanpassen van het beleid. Of het risico wordt opgevangen binnen de (reguliere) exploitatie.
De verwachte impact van de incidentele en structurele risico’s wordt berekend door het nettorisico te vermenigvuldigen met de kans dat het risico zich voordoet. Deze kans is een grove schatting.
Stresstest
Jaarlijks voeren we een ‘stresstest’ bij de kadernota of begroting uit. Deze stresstest geeft een inzicht in de verwachte gevolgen van exogene risico’s op de financiële positie van de provincie. Exogene risico’s zijn variabelen die van grote invloed kunnen zijn op de financiële positie van de provincie, maar niet in eerste instantie door de provincie zelf te beïnvloeden zijn.
Voor de exogene risico’s worden drie scenario’s in beeld gebracht. Ten opzicht van het gekozen (reële) scenario bij het opstellen van de begroting wordt daarnaast een somber en een midden scenario uitgewerkt. Het resultaat van het sombere scenario, waarin de exogene variabelen zich negatief ontwikkelen, wordt meegenomen in de berekening van de benodigde weerstandscapaciteit.
Benodigde weerstandscapaciteit
In onderdeel 5 worden de onderstaande risico's nader toegelicht.
Pogramma |
Omschrijving risico's |
Nettorisico (afgerond) |
Kans - % |
Incidenteel (afgerond) |
|---|---|---|---|---|
Bedragen x € 1.000,- |
Bedragen x € 1.000,- |
|||
4 |
Negatieve waarde afvalbedrijven |
15.100 |
8% |
1.200 |
4 |
Respressieve handhaving |
5.000 |
2% |
100 |
4 |
Onvoldoende overheidstoezicht |
35.000 |
4% |
1.400 |
4 |
Vergunningverlening en toezicht |
35.000 |
0% |
- |
7 |
Verstrekte leningen, borgstellingen en deelnemingen*) |
8.000 |
1% |
100 |
7 |
Revolverende middelen uitgezet |
264.000 |
37% |
97.700 |
Div. |
Europese programma's |
3.200 |
50% |
1.600 |
Div. |
Verbonden partijen |
158.400 |
0% |
100 |
Div. |
Juridische procedures |
4.900 |
15% |
700 |
Div. |
Informatiebeveiliging en privacy (boete) |
20.000 |
5% |
1.000 |
Informatiebeveiliging en privacy (schade) |
9.000 |
13% |
1.200 |
|
Subtotaal risico's (afgerond) |
557.600 |
105.100 |
||
Stresstest begroting 2027 |
72.300 |
|||
Benodigde weerstandscapaciteit (afgerond) |
177.400 |
|||
*) niet opgenomen bij verbonden partijen |
||||
3 – Weerstandsvermogen
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen - 3 – WeerstandsvermogenHieronder volgt een samenvatting en de conclusie/uitkomst van het weerstandsvermogen van de provincie Fryslân.
Samenvatting
Weerstandsvermogen |
||||||
|---|---|---|---|---|---|---|
Bedragen x € 1.000,- |
Jaarstukken 2025 |
Begroting 2027 |
||||
Benodigde weerstandscapaciteit (A) |
171.100 |
177.400 |
||||
Beschikbare weerstandscapaciteit (B) |
527.600 |
442.400 |
||||
Weerstandsvermogen B/A (ratio) |
3,1 |
2,5 |
||||
Weerstandsvermogen B - A |
356.500 |
265.000 |
||||
Beschikbare weerstandscapaciteit exclusief onbenutte belastingcapaciteit (C) |
481.700 |
393.300 |
||||
Weerstandsvermogen C/A (ratio) |
2,8 |
2,2 |
||||
Weerstandsvermogen C - A |
310.600 |
215.900 |
Toelichting
De weerstandsratio daalt van 2,8 naar 2,2. Dit wordt veroorzaakt door het beslag wat de kadernota 2027 en berap 2026 voorstellen voor de jaren 2028 en verder legt op het begrotingssaldo en daarmee de VAR.
4 – Mutaties risico’s
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen - 4 – Mutaties risico’sHieronder staan de mutaties ten opzichte van de risico’s zoals gepresenteerd in de jaarstukken 2025.
Gewijzigde risico’s:
Inhoudelijk zijn de risico’s conform de weerstandsparagraaf in de jaarstukken 2025.
In de stresstest 2027 zijn de risico's geactualiseerd rondom o.a. het provinciefonds, dividend en nominaal. Toegevoegd is een risico rondom rentelasten in verband met de wens van Provinciale Staten om het krediet van de Strategische Grond Voorraad te verhogen (besluitvorming PS eind 2026). De uitkomst van het sombere scenario valt daarmee € 5 mln. hoger uit dan bij de stresstest 2026.
5 – De risico’s
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen - 5 – De risico’sIn de onderstaande tabel staat een toelichting op de risico’s.
Actuele risico’s
|
Negatieve waarden afvalbedrijven Het risicopercentage is gebaseerd op een combinatie van een inschatting van de financiële impact van de negatieve waarde van het afval en een inschatting van de financiële positie waarin een bedrijf verkeert a.d.h.v. financiële jaarverslagen. Onder de Omgevingswet kan de provincie voor majeure risico bedrijven en mogelijk de afvalbedrijven in een omgevingsvergunning voorschriften opnemen die de vergunninghouder verplichten tot financiële zekerheidstelling. Voor de risicobedrijven geldt een algehele verplichting (MOET-bepaling) en voor afvalbedrijven een bevoegdheid om FiZe te eisen (KAN-bepaling). De omgevingswet is per 1-1-2024 van kracht. Er wordt gestart met een FiZe pilotperiode 2024-2025 door de ODG voor Noord Nederland. Het aanpassen van de bestaande vergunningen zal dan nog ruim 4 à 5 jaar in beslag nemen. |
Milieu |
Max. € 15,1 mln. Kans: 8% |
| Repressieve handhaving Op grond van een aantal milieuwetten is de provincie verantwoordelijk voor handhaving bij bepaalde categorieën van inrichtingen. Bij deze handhaving is incidenteel bestuursdwang nodig zonder dat financiële verrekening is verzekerd. Vanaf 1-1-2024 is de Omgevingswet van kracht. |
Milieu | Min. € 10.000,- Max. € 10 mln. Kans: 2% |
|
Vergunningverlening & toezicht |
Milieu | Min. € 10.000,- Max. € 70 mln. Kans: 4% |
| Europese programma’s Overcommittering EFRO/EZ, Interreg en GLB. Het is een bekend verschijnsel dat de bedragen uit een subsidieaanvraag van een project hoger zijn dan de bedragen uit het afrekeningsverzoek. Dit leidt dan tot vrijval van cofinancieringsmiddelen. Om te voorkomen dat Europese middelen terugvloeien, wordt zowel door het SNN als door de provincie tot overcommittering van de beschikbare middelen overgegaan. In de loop der jaren zijn ervaringscijfers beschikbaar gekomen (10 tot 15% vrijval). De provincie blijft met de gepleegde overcommittering van 10% beneden dat percentage. De vrijval die ontstaat bij de eindafrekening van de projecten, wordt aangewend ter dekking van de overcommitteringsruimte. |
Verschillende programma’s | p.m. |
| Verstrekte leningen, borgstellingen en deelnemingen Wanneer de begunstigde van een borgstelling of de ontvanger van een verstrekte geldlening niet aan zijn verplichtingen voldoet, komen de eventuele lasten voor de provincie. De deelnemingen en verstrekte geldleningen zijn van dien aard dat het risico gering is. Voor die enkele keer dat de provincie naar eigen inschatting wel enig risico loopt, is een voorziening getroffen. De risico’s van de huidige gewaarborgde geldleningen zijn gering. Indien de provincie naar eigen inschatting wel een verhoogd risico loopt, wordt een voorziening getroffen. Medio 2026 staat de provincie borg voor € 7,5 mln. |
Algemene dekkingsmiddelen | Max. € 7,5 mln. Kans: 1% |
| Revolverende middelen uitgezet In paragraaf 4 Financieringen is opgenomen welke revolverende middelen zijn uitgezet door de provincie. Voor de begroting 2027 bedraagt het bedrag waarover de provincie risico loopt € 262 mln. Dit is incl. een raming van nog uit te zetten middelen. |
Algemene dekkingsmiddelen |
€ 262 mln. Kans 36% |
| Verbonden partijen In paragraaf 5 Verbonden partijen is aangegeven welk risico de provincie loopt. Medio 2026 bedraagt het bedrag waarover de provincie risico loopt € 158,4 mln. |
Verschillende programma’s | € 158,4 mln. Kans: 0% |
| Juridische procedures Hieronder vallen de nog lopende juridische procedures van derden tegen de provincie. Gelet op de onderliggende risico’s komt het risicopercentage uit op gemiddeld 18%. Onderstaand is een overzicht (geanonimiseerd en getotaliseerd) opgenomen. |
Verschillende programma’s | € 5,8 mln. Kans: 18% |
|
Informatieveiligheid en privacy Het risico bestaat dat door het onzorgvuldig omgaan met persoonsgegevens of het niet tijdig melden van datalekken de provincie (een) boete(s) kan krijgen van de Autoriteit Persoonsgegevens. Onze samenleving is sterk gedigitaliseerd. Er bestaan amper nog processen zonder digitale ondersteuning. Overheid en burgers maken allemaal veelvuldig gebruik van digitale processen en kunnen niet zonder. De bescherming van deze processen en informatie is breder dan alleen persoonsgegevens en ook de kans op schade kan zich op andere vlakken manifesteren, zeker in de huidige (geo)politieke situatie. |
Verschillende programma’s |
Max. (boete) € 20 mln.
|
Begroting 2027 |
||||
|---|---|---|---|---|
Overzicht juridische procedures t.b.v. paragraaf weerstandsvermogen |
||||
Toelichting: |
||||
Per procedure is in afstemmen met materiedeskundigen (waaronder advocaat van de provincie) een schatting gemaakt van de minimale en maximale financiële impact. Daarbij is tevens een schatting gemaakt van de kans dat de procedure daadwerkelijk leidt tot een uitstroom van middelen. Door de vermenigvuldiging van bedrag x kans is het risico gekapitaliseerd.
Vanwege de AVG is de lijst met juridische procedures 'geanonimiseerd' (geen namen, alleen het onderwerp). Ook is alleen het totaal bedrag inzichtelijk gemaakt, en dus niet op regelniveau. Bij de dienst is een onderbouwing aanwezig van zowel de berekening als de inhoudelijke toelichting per procedure. |
||||
Juridische procedure |
Minimum |
Maximum |
Kans |
Bedrag |
Bedragen x € 1.000,- |
||||
Programma 2: Infrastructuur |
||||
Nadeelcompensatie en compensatie kabels en leidingen |
||||
Vergunningverlening bovenmaatse schepen |
||||
Nadeelcompensatie plaatsing damwand |
||||
Programma 3: Omgeving |
||||
Aansprakelijkheidstelling i.v.m. verkoop woning |
||||
Ontgrondingsvergunning - aansprakelijkheidsstelling |
||||
Te laat verlenen vergunning |
||||
Mogelijk claim i.v.m. onrechtmatig besluit |
||||
Programma 6: Bedrijfsvoering |
||||
Dispuut faillissementsaanvraag |
||||
Totaal financieel risico |
- |
4.890 |
15,2% |
745 |
6 – Financiële kengetallen
Terug naar navigatie - Paragraaf 2. Weerstandsvermogen - 6 – Financiële kengetallenMet ingang van de begroting 2016 is in de BBV voorgeschreven dat in deze paragraaf een set van vijf verplichte financiële kengetallen opgenomen moet worden voorzien van een toelichting. Voor statenleden is het van belang dat ze de betekenis van de kengetallen begrijpen en inzicht krijgen in de financiële positie van hun provincie. Een beoordeling van de onderlinge verhouding van de kengetallen in relatie tot de financiële positie is daarvoor essentieel. Daarbij is het ook relevant om inzicht te hebben in de ontwikkeling van de kengetallen over de jaren heen.
Meerjarig ziet het beeld er vanaf 2025 als volgt uit:
Scores kengetallen Begroting 2026 |
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
Begroting 2028 |
Begroting 2029 |
Begroting 2030 |
|---|---|---|---|---|---|---|
1a. Netto schuldquote |
-14% |
13% |
31% |
43% |
56% |
54% |
1b. Netto schuldquote gecorrigeerd voor verstrekte leningen |
-78% |
-43% |
-28% |
-12% |
-10% |
-6% |
2. Solvabiliteitsratio |
67% |
69% |
70% |
71% |
70% |
69% |
3. Kengetal grondexploitatie |
0% |
2% |
0% |
0% |
0% |
0% |
4. Kengetal structurele exploitatieruimte |
15% |
8% |
7% |
4% |
6% |
5% |
5. Belastingcapaciteit: Opcenten MRB |
103,7% |
102,6% |
103% |
n.n.b. |
n.n.b. |
n.n.b. |
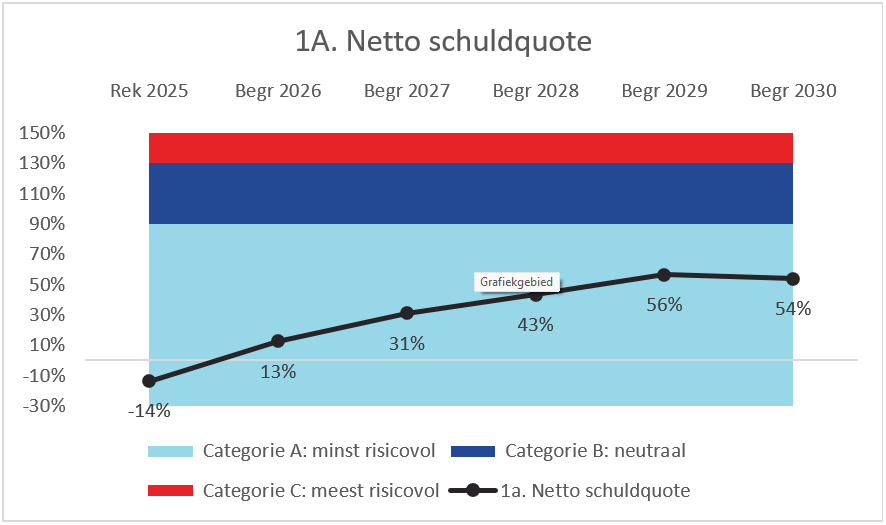
A. Netto schuldquote
De netto schuld weerspiegelt het niveau van de schuldenlast van de provincie ten opzichte van de eigen middelen. De netto schuldquote geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie.
Toelichting
Bij een negatieve schuldquote is er geen sprake van een schuldenlast, maar een overschot aan middelen. Er wordt, anders dan in de grafiek weergegeven, verwacht dat de schuldquote langer negatief zal blijven en er langer een overschot aan middelen zal zijn. Er wordt verwacht dat een deel van de uitgaven later in de tijd of slechts ten dele zal plaatsvinden. Bij een positieve schuldquote is er wel sprake van een schuldenlast.
1B. Netto schuldquote gecorrigeerd voor alle verstrekte leningen
Om inzicht te verkrijgen in hoeverre sprake is van het verstrekken van leningen uit hoofde van de publieke taak wordt de netto schuldquote ook inclusief doorgeleende gelden weergegeven. Op die manier wordt in beeld gebracht wat het aandeel van de verstrekte leningen (vanuit de publieke taak) is en wat dit betekent voor de schuldquote.
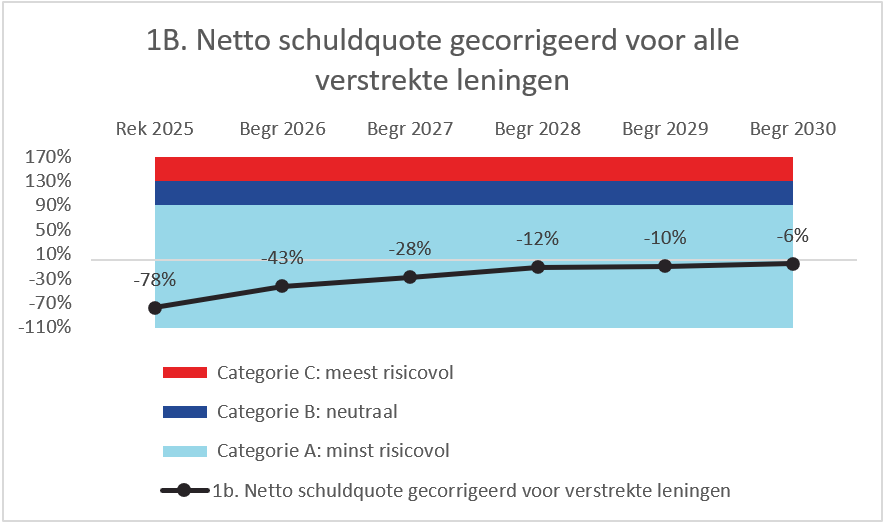
Toelichting
Bij een negatieve schuldquote is er geen sprake van een schuldenlast, maar een overschot aan middelen. Bij een positieve schuldquote is er wel sprake van een schuldenlast.
2. De solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de provincie in staat is aan haar financiële
verplichtingen te voldoen.
Onder de solvabiliteitsratio wordt verstaan het eigen vermogen als percentage van het
balanstotaal. Het eigen vermogen van een provincie bestaat uit de reserves (zowel de algemene reserve als de bestemmingsreserves) en het resultaat van baten en lasten.
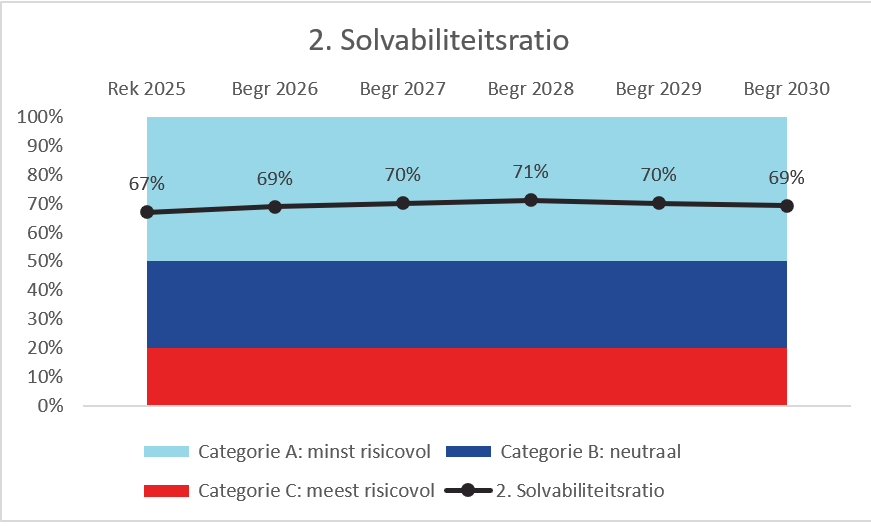
Toelichting
Door de grote reserves van de provincie is de solvabiliteit hoog. Als gevolg van de inzet van een deel van de reserves daalt het eigen vermogen van de provincie de komende jaren echter wel.
3. Kengetal grondexploitatie
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van decentrale overheden. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop. De accountant moet ieder jaar beoordelen of de gronden tegen een actuele waarde op de balans zijn opgenomen.
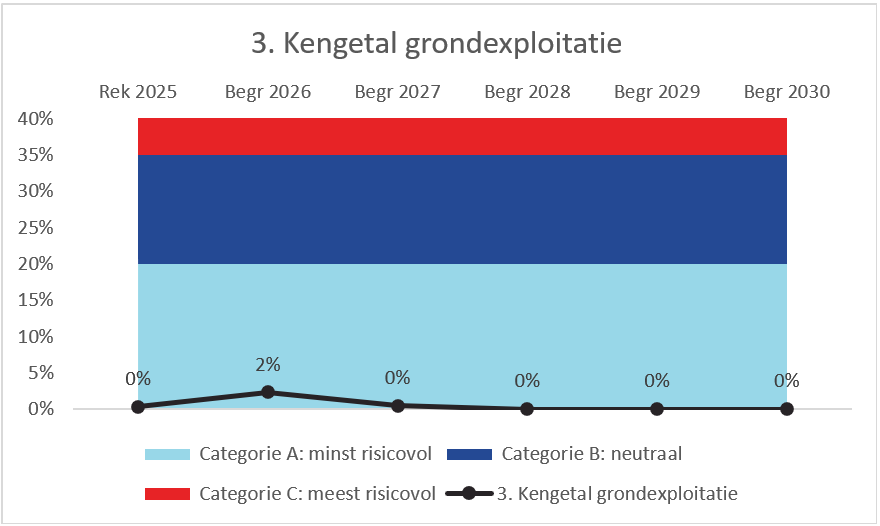
Toelichting
De gronden van de provincie betreffen met name de natuurgronden en de gronden voor infrastructuur. Daarnaast is er in beperkte mate sprake van een strategische grondvoorraad. De natuurgronden worden ingericht als natuur of worden verkocht wanneer ze niet passen in de EHS. Met de opbrengst daarvan moet andere gronden die wel binnen de EHS passen aangekocht worden (de zogenaamde grond voor grond constructie). Bij de infraprojecten worden de gronden die niet noodzakelijk zijn voor de aanleg van de weg weer verkocht.
4. Structurele exploitatieruimte
Voor de beoordeling van het structurele en reële evenwicht van de begroting wordt het onderscheid gemaakt tussen structurele en incidentele lasten. Bij incidentele lasten of baten gaat het om eenmalige zaken die zich gedurende maximaal drie jaar voordoen.
Voorbeelden van structurele baten zijn de algemene uitkering en eigen belastinginkomsten.
Bij structurele lasten zijn dat bijvoorbeeld de personeelslasten, kapitaallasten en bijdragen aan gemeenschappelijke regelingen.
Een begroting waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een begroting waarbij structurele baten en lasten in evenwicht zijn.
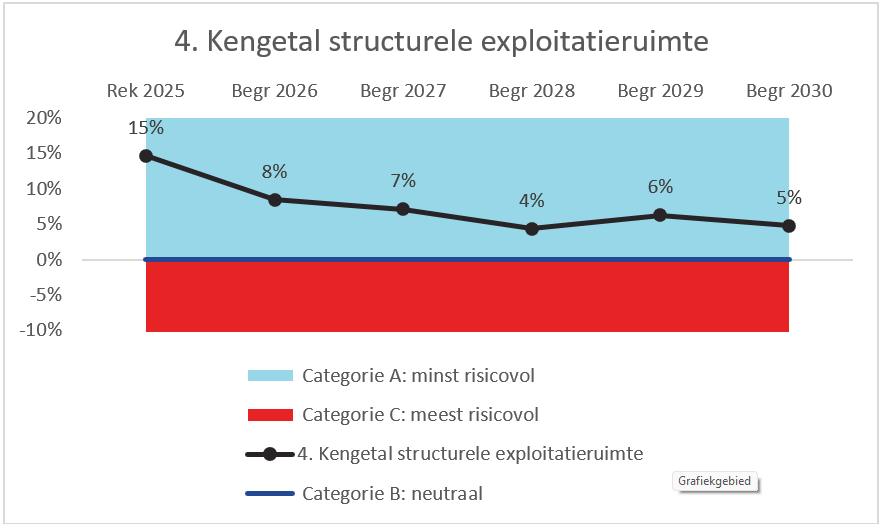
Toelichting
De structurele baten zijn de komende jaren voldoende hoog om de structurele lasten te kunnen dragen.
5. Belastingcapaciteit: Opcenten
Een provincie heeft de mogelijkheid om het aantal opcenten te verhogen tot de maximaal te heffen opcenten zoals dat door het Rijk wordt bepaald. Geen van de provincies maakt gebruik van dit maximale tarief. De ruimte die provincies hebben, wordt vaak gerelateerd aan de tarieven die andere provincies hanteren.
Ultimo jaar |
Rekening 2025 |
Begroting 2026 |
Begroting 2027 |
Begroting 2028 |
Begroting 2029 |
Begroting 2030 |
|---|---|---|---|---|---|---|
Aantal opcenten motorrijtuigenbelasting |
92,1 |
92,1 |
94,4 |
96,9 |
99,4 |
102,0 |
Landelijk gemiddelde aantal opcenten in jaar ervoor |
88,8 |
89,8 |
91,3 |
n.n.b. |
n.n.b. |
n.n.b. |
Aantal opcenten tov. landelijk gemiddelde in jaar ervoor (A/B) x 100% |
103,7% |
102,6% |
103,4% |
n.n.b. |
n.n.b. |
n.n.b. |
Toelichting
De opcenten zijn voor provincies de belangrijkste eigen belastinginkomsten. De belastingcapaciteit geeft inzicht in de mate waarin bij het voordoen van een financiële tegenvaller in het volgende begrotingsjaar kan worden opgevangen of ruimte is voor nieuw beleid. Om deze ruimte weer te kunnen geven is een ijkpunt nodig. In dit geval het landelijk gemiddelde tarieven.